|

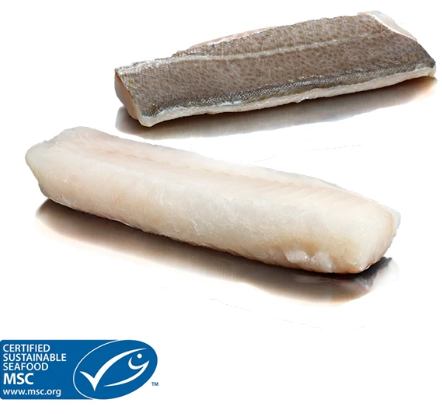
Foto: Archivo/FIS
El procesamiento chino de bacalao crece, pero el aumento del valor revela una fuerte transferencia de costos
 CHINA
Monday, August 10, 2026, 00:10 (GMT + 9)
El comercio chino de productos procesados de bacalao registró un desempeño extraordinario durante el primer semestre de 2026, impulsado por un crecimiento simultáneo en volumen y valor. Sin embargo, el análisis profundo de las métricas comerciales revela una realidad operativa compleja: un notable encarecimiento de la materia prima que está obligando a la industria transformadora a absorber y transferir incrementos de costos a lo largo de toda la cadena de suministro internacional.
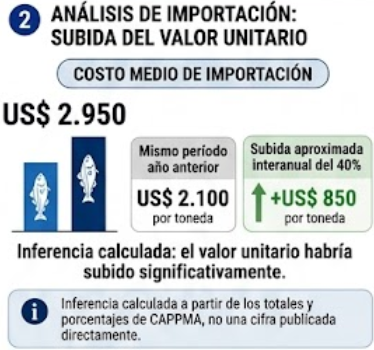
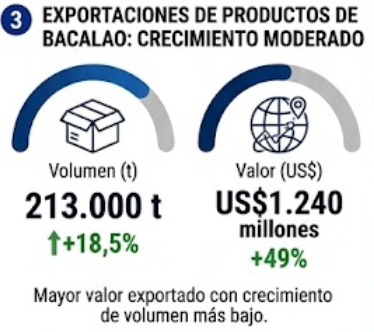
Según datos divulgados por la Asociación China de Circulación y Procesamiento de Productos Acuáticos (CAPPMA), las importaciones chinas de productos de bacalao alcanzaron 576.000 toneladas, lo que representa un aumento interanual del 27,8%. En términos monetarios, la facturación total se disparó hasta los US$1.700 millones, registrando un salto de 79,5% en comparación con el mismo período del año anterior. Por su parte, las exportaciones ascendieron a 213.000 toneladas, equivalente a un alza del 18,5%, con un valor generado de US$1.240 millones, una cifra 49% superior a la registrada en la primera mitad de 2025.
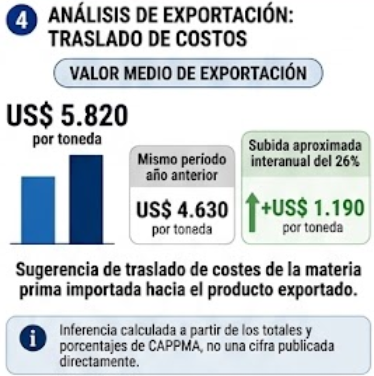
.png) La marcada divergencia entre el volumen físico y el valor monetario constituye la principal señal de alerta del sector. Mientras el volumen de importación creció por debajo del 30%, la cifra en divisas se elevó cerca del 80%. Esta disparidad supone un incremento aproximado del 40% en el valor medio por tonelada importada. De igual manera, en el frente exportador, el valor unitario implícito mostró un ajuste al alza cercano al 26%. Cabe precisar que estos valores constituyen una derivación estadística a partir de los agregados oficiales presentados por CAPPMA y no corresponden a cotizaciones fijas de precios oficiales por especie, origen o presentación específica.
La presión sobre la materia prima domina el balance industrial
El patrón estadístico observado señala que la industria procesadora china está asumiendo una porción sustancial de la escalada internacional de precios del bacalao (Gadus morhua y especies afines), trasladando progresivamente estos sobrecostos hacia las líneas de productos terminados. La dinámica afecta de forma directa a filetes, porciones, bloques congelados y preparaciones especializadas orientadas tanto al consumo interno como al mercado exterior.
 El modelo operativo de la industria china se fundamenta en la transformación a gran escala a partir de materia prima importada. Frente al alza de los insumos en origen, los industriales se ven forzados a balancear la compresión de sus márgenes de ganancia, ajustar los precios de venta, redefinir especificaciones técnicas o moderar el ritmo de adquisición de materias primas. Pese al entorno adverso, el avance simultáneo de importaciones y envíos al exterior indica que, al cierre de junio, la demanda global lograba mantener niveles de actividad operativos para absorber la presión de costos.
No obstante, analistas del sector advierten que la expansión nominal del comercio exterior podría enmascarar un debilitamiento de la rentabilidad real. La capacidad de una planta para elevar su facturación en dólares no garantiza una mejora operacional si los costos asociados al pescado, la energía, la mano de obra, la logística de frío y el financiamiento aumentan a un ritmo superior al del precio final del producto comercializado.
Transmisión de costos hacia el mercado comprador
El alza del 49% en el valor de los despachos al extranjero frente al incremento del 18,5% en volumen evidencia la capacidad inicial de los procesadores chinos para elevar sus precios de salida. Esta conducta refleja la transmisión paulatina de las alzas de insumos hacia los distribuidores e importadores internacionales.
 La continuidad de esta transferencia dependerá en gran medida de la tipología del producto y del canal de destino. Los filetes estandarizados y las presentaciones masivas destinadas al comercio minorista o supermercados cuentan con márgenes más estrechos para asimilar alzas, a diferencia de las líneas porcionadas, elaboradas o adaptadas para el segmento foodservice. Ante este contexto, la demanda internacional podría responder mediante la renegociación de contratos, la reducción de gramajes, la sustitución por especies de menor valor o la búsqueda de proveedores alternativos.
Asimismo, la coyuntura inflacionaria reconfigura la competencia entre China y otros polos mundiales de procesamiento de pescado blanco. Si la materia prima mantiene su trayectoria alcista, los compradores globales evaluarán progresivamente no solo el valor FOB de exportación, sino factores clave como el rendimiento industrial por pieza, la estabilidad de suministro, la precisión en los cortes y la eficiencia logística integral de cada origen.
Implicaciones para el pollock de Alaska y el pescado blanco
Aunque el informe de CAPPMA se concentra formalmente en la categoría de bacalao procesado, el comportamiento observado ofrece un patrón predictivo de alta relevancia para especies competidoras como el pollock de Alaska (Gadus chalcogrammus), la merluza (Merluccius spp.) y otros pescados blancos utilizados masivamente en la confección de filetes, bloques y productos reestructurados.
 En su condición de principal centro global de transformación y reexportación, el incremento en los valores unitarios aplicados por China genera un efecto dominó que impacta a importadores en Europa, Norteamérica y Asia. Para los operadores de mercado, resultará clave monitorear la desagregación de datos aduaneros correspondientes a cada código especifico de la Nomenclatura del Sistema Armonizado (HS) para diferenciar la evolución entre bacalao, pollock, filetes congelados y demás preparaciones.
La Administración General de Aduanas de China difundió el 7 de agosto los consolidados preliminares del comercio exterior correspondientes al mes de julio. Sin embargo, la verificación pormenorizada por subpartida arancelaria requerirá el procesamiento directo de microdatos dentro del sistema estadístico oficial.
Perspectivas y variables críticas para la industria
De cara al segundo semestre de 2026, los procesadores locales se enfocan en consolidar suministros mediante contratos estratégicos, revisar niveles de inventario y limitar posiciones compradoras a cotizaciones elevadas. Existe el riesgo de que la acumulación de stock de alto costo genere tensiones financieras si el consumo final experimenta una desaceleración en el tramo final del año.
 Para los compradores internacionales, los precios provenientes de China incorporan formalmente la inflación acumulada de la materia prima. Bajo esta premisa, los contratos de precio fijo previamente cerrados —especialmente para abastecimiento de supermercados y cadenas alimentarias— enfrentan una severa compresión de márgenes.
El comportamiento del valor unitario durante la segunda mitad del año dictaminará la salud real de la demanda. Una desaceleración en los volúmenes físicos combinada con precios persistentemente altos confirmaría un fenómeno de destrucción de demanda, mientras que un avance parejo en ambas variables certificaría la capacidad estructural del mercado global para digerir la nueva estructura de costos.
[email protected]
www.seafood.media
|

 Imprimir