|

Photo: Stockfile/FIS
Toyosu shows strong segmentation between fresh and frozen tuna
 JAPAN
Monday, August 10, 2026, 00:10 (GMT + 9)
Tokyo wholesale market reports prices up to ¥16,200/kg (US$ 108.00/kg) for domestic fresh tuna, while frozen tuna drops to an average value of ¥3,727/kg (US$ 24.85/kg) despite higher volumes.
The wholesale market in Toyosu, Tokyo, showed a marked separation last week between the performance of fresh tuna (Thunnus) and frozen tuna. The daily sales report recorded 10,579 kg of fresh tuna and 15,023 kg of frozen tuna, confirming that both products operate under distinct commercial dynamics and price levels..
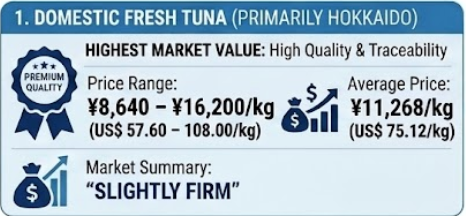
In the auction for domestic fresh tuna, originating primarily from Hokkaido, prices ranged between ¥8,640 (US$ 57.60) and ¥16,200 (US$ 108.00) per kilogram, with an average price of ¥11,268/kg (US$ 75.12/kg). For imported product, the observed range was ¥5,400–13,500/kg (US$ 36.00–90.00/kg). The market summary described domestic tuna as “slightly firm,” while imported product remained stable.
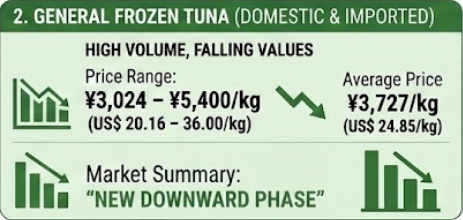
The distinction was more pronounced in the frozen segment. General frozen tuna, which includes both domestic and imported product, recorded a range of ¥3,024–5,400/kg (US$ 20.16–36.00/kg), with an average price of ¥3,727/kg (US$ 24.85/kg). Although this category concentrated a volume of 15,023 kg, exceeding that of fresh tuna, the market described it as “entering a new downward phase.”
The behavior of frozen product was not uniform across species. Frozen bigeye tuna (Thunnus obesus) reached a volume of 38,203 kg, with prices from ¥1,382–2,700/kg (US$ 9.21–18.00/kg) and an average value of ¥1,597/kg (US$ 10.65/kg). Frozen yellowfin tuna (Thunnus albacares) registered 3,533 kg, with a range of ¥1,188–1,944/kg (US$ 7.92–12.96/kg) and an average value of ¥1,480/kg (US$ 9.87/kg).
In other categories, fresh bigeye tuna (Thunnus obesus) reached 561 kg and traded between ¥2,160 (US$ 14.40) and ¥2,376/kg (US$ 15.84/kg). Fresh Southern bluefin tuna (Thunnus maccoyii) totaled 14,482 kg, with values ranging between ¥2,160 (US$ 14.40) and ¥7,884/kg (US$ 52.56/kg). These figures indicate that the market is not establishing a single price for tuna, but rather multiple values based on species, origin, presentation, size, and sales channel.
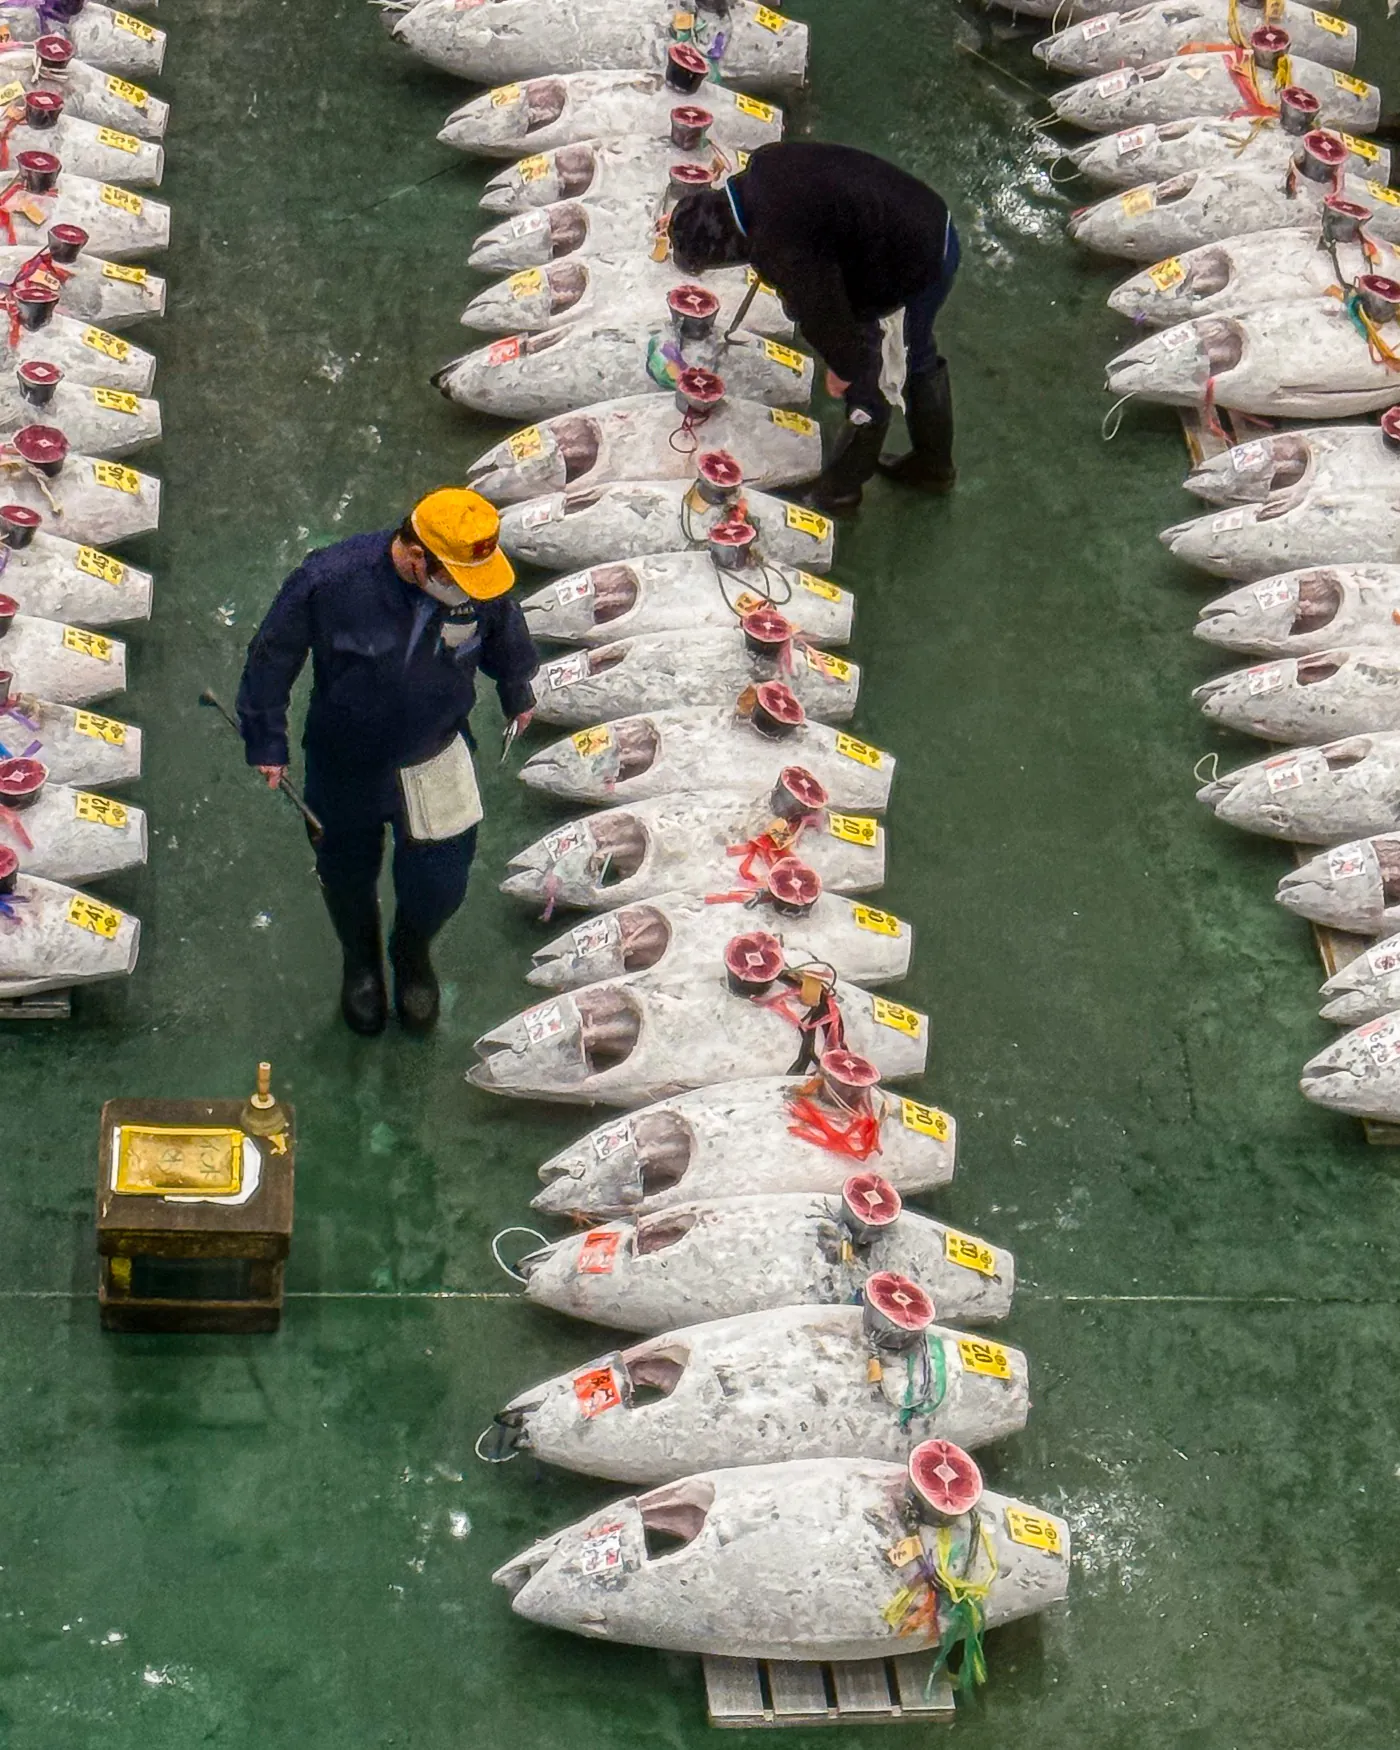 This segmentation is particularly visible when comparing fresh product from Hokkaido with imported frozen tuna. Domestic fresh tuna benefits from high quality, traceability, limited availability, and strong demand from sushi and sashimi restaurants. Conversely, frozen tuna competes primarily on price, continuity of supply, and suitability for processing, foodservice, and retail distribution.
Photo: © Chris P King / Food Tours Japan -->
Volume also shifts the interpretation of market data. Although general frozen tuna recorded 15 metric tons of sales in the daily report, frozen bigeye tuna alone exceeded 38 metric tons. This underscores the necessity of categorizing statistics by species: aggregating "frozen tuna" without distinguishing species can mask critical differences between bigeye, yellowfin, Southern bluefin, and other presentations.
For importers, the key takeaway is that the frozen market continues to face downward pressure, whereas domestic fresh tuna maintains significantly higher price levels. This gap does not necessarily signify a uniform decline in seafood consumption. Instead, it may reflect a reallocation between distribution channels: higher-grade fresh product flows toward premium sushi and dining establishments, while frozen product supplies supermarket chains, portion processors, prepared sushi operators, and wholesalers.
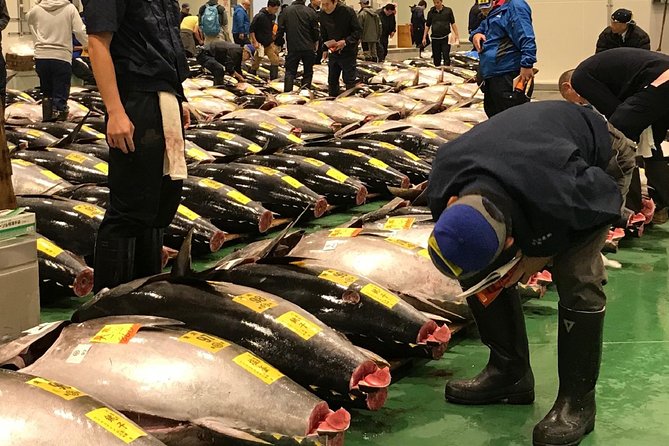
Photo: Stockfile / FIS
The report from Toyosu does not identify the underlying causes of the decline in frozen prices nor does it attribute it directly to inventory levels, imports, exchange rates, or end-consumer demand. Consequently, the signal should be interpreted as a daily market snapshot rather than a definitive structural trend. Confirming market trajectory will require tracking data over consecutive trading sessions and cross-referencing results with auctions in Misaki, Osaka, and other regional markets.
🇯🇵 日本語 (Japanese Version) | AIによる自動翻訳
豊洲市場、生鮮マグロと冷凍マグロの二極化が深まる
東京の卸売市場で国産生鮮マグロが最高16,200円/kg(US$ 108.00/kg)を記録する一方、冷凍マグロは高水準の取扱量を維持しつつも平均3,727円/kg(US$ 24.85/kg)に下落
東京の豊洲卸売市場において、8月4日のマグロ(Thunnus)取引は生鮮と冷凍で顕著な価格差が見られました。日次販売報告によると、生鮮マグロが10,579 kg、冷凍マグロが15,023 kg取引され、両者が異なる商業動向および価格帯で展開していることが裏付けられました。
主に北海道産からなる国産生鮮本マグロのセリでは、1 kgあたり8,640円(US$ 57.60)から16,200円(US$ 108.00)の間で取引され、平均価格は11,268円/kg(US$ 75.12/kg)となりました。一方、輸入生鮮マグロは5,400円〜13,500円/kg(US$ 36.00〜90.00/kg)の範囲で推移しました。市況要約では、国産品は「保合小強」、輸入品は「保合」と評されています。
この差は冷凍部門でより顕著でした。国産および輸入品を含む冷凍マグロ全般の取引価格は3,024円〜5,400円/kg(US$ 20.16〜36.00/kg)、平均価格は3,727円/kg(US$ 24.85/kg)となりました。同部門の取扱量は15,023 kgと生鮮マグロを上回ったものの、市況では「続落」と位置付けられました。
冷凍マグロの動向は魚種によって異なります。冷凍メバチマグロ(Thunnus obesus)の取扱量は38,203 kgに達し、価格は1,382円〜2,700円/kg(US$ 9.21〜18.00/kg)、平均価格は1,597円/kg(US$ 10.65/kg)でした。冷凍キハダマグロ(Thunnus albacares)は3,533 kg取引され、価格帯は1,188円〜1,944円/kg(US$ 7.92〜12.96/kg)、平均価格は1,480円/kg(US$ 9.87/kg)となりました。
その他の区分では、生鮮メバチマグロ(Thunnus obesus)が561 kg入荷し、2,160円〜2,376円/kg(US$ 14.40〜15.84/kg)で取引されました。生鮮ミナミマグロ(Thunnus maccoyii)は14,482 kgの取扱量となり、価格は2,160円〜7,884円/kg(US$ 14.40〜52.56/kg)でした。これらの数値は、市場が「マグロ」という単一の価格を形成しているのではなく、魚種、産地、形態、サイズ、販売チャネルに応じて多様な価格を形成していることを示しています。
この市場のセグメンテーションは、北海道産の生鮮品と輸入冷凍品を比較した際に最も顕著に現れます。国産生鮮品は、高い品質、トレーサビリティ、限定的な供給量、そして高級寿司・刺身店からの旺盛な需要によって高値を維持しています。対照的に、冷凍品は主に価格、供給の安定性、加工適性、フードサービスおよび量販店向け流通を軸に競合しています。
また、取扱量の視点も市場の解釈を変えます。日報上の冷凍マグロ全般の販売量は15トンですが、冷凍メバチマグロ単体では38トンを超えています。これは統計区分の分離が不可欠であることを示しており、魚種を区別せずに「冷凍マグロ」として一括集計すると、メバチ、キハダ、ミナミマグロ、その他の形態間の重要な違いが覆い隠されてしまうリスクがあります。
輸入業者にとって最も重要なデータは、冷凍市場が下落圧力を受け続けている一方で、国産生鮮品が大幅なプレミアム価格を保持している点です。この価格差は必ずしも水産物消費全体の一律な減退を意味するものではありません。流通チャネル間の再編を反映している可能性があり、高価格帯の生鮮品は高級寿司店や外食産業へ流れ、冷凍品はスーパーマーケットチェーン、切身加工業者、テイクアウト寿司事業者、卸売業者へと供給されています。
豊洲の市況報告は、冷凍マグロ下落の根本原因を特定しておらず、在庫水準、輸入量、為替レート、最終需要のいずれかに直接帰因させるものではありません。したがって、このデータは構造的な確定傾向としてではなく、市場の単日のスナップショットとして解釈されるべきです。今後の市場の方向性を確認するには、複数日にわたる継続的な観察と、三崎、大阪、その他の地方市場のセリ結果との対比が必要です。
三崎魚類の公開データによると、8月4日には大型メバチマグロ212本、中型メバチマグロ10本が上場されました。しかし、詳細な落札価格が公開されていないため、豊洲との直接的な価格比較を行うことはできません。
さらに、豊洲が公表している数値は卸売価格であり、輸入価格や企業間契約価格ではない点にも留意が必要です。飲食店や小売店における最終価格には、運賃、保管料、加工費、配送費、歩留まり減耗、および商業マージンが含まれます。
産業的観点から見ると、生鮮と冷凍の価格差は事業者に調達ポートフォリオの見直しを促す可能性があります。生鮮品はプレミアム市場において高利益率の機会を提供するものの、物流および調達リスクが高くなります。冷凍品は計画的な調達と在庫管理を可能にしますが、価格競争や在庫滞留のリスクに晒されやすくなります。
8月4日の取引は2つの対照的な兆候を残しました。一方では豊洲において国産生鮮マグロが堅調なプレミアムを維持し、他方では冷凍マグロが大きな取扱量を誇りながらも低価格帯で軟調な推移を見せています。この価格差の推移は、日本の夏の残りの期間を通じて、輸入業者、卸売業者、加工業者、外食チェーンにとって重要な指標であり続けます。
🇨🇳 中文 (Simplified Chinese Version) | 由人工智能自动翻译
丰洲市场金枪鱼价格分化加剧:鲜金枪鱼与冻金枪鱼走势迥异
东京批发市场国产鲜金枪鱼最高价达 16,200 日元/公斤(US$ 108.00/公斤),冻金枪鱼尽管交易量较高但均价跌至 3,727 日元/公斤(US$ 24.85/公斤)
东京 丰洲 批发市场在 8 月 4 日 的交易中显示出鲜金枪鱼(Thunnus)与冻金枪鱼之间明显的走势分化。每日销售报告显示,鲜金枪鱼成交量为 10,579 公斤,冻金枪鱼成交量为 15,023 公斤,证实了这两种产品在商业动态和价格水平上存在显著差异。
在以 北海道 产为主的国产鲜金枪鱼拍卖中,价格区间为 每公斤 8,640 至 16,200 日元(US$ 57.60–108.00/公斤),平均价格为 11,268 日元/公斤(US$ 75.12/公斤)。进口鲜金枪鱼的观察区间为 5,400–13,500 日元/公斤(US$ 36.00–90.00/公斤)。市场总结将国产鲜金枪鱼的行情评为 “坚挺”,而进口产品则保持 平稳。
这种差异在冻品领域更为突出。包含国产和进口产品的通用冻金枪鱼价格区间为 3,024–5,400 日元/公斤(US$ 20.16–36.00/公斤),均价为 3,727 日元/公斤(US$ 24.85/公斤)。尽管该类别的成交量达到 15,023 公斤,高于鲜金枪鱼,但市场将其行情描述为 “进入新一轮下跌阶段”。
冻金枪鱼的不同品类表现并不一致。冻大眼金枪鱼(Thunnus obesus)成交量达 38,203 公斤,价格区间为 1,382–2,700 日元/公斤(US$ 9.21–18.00/公斤),均价为 1,597 日元/公斤(US$ 10.65/公斤)。冻黄鳍金枪鱼(Thunnus albacares)成交量为 3,533 公斤,价格区间为 1,188–1,944 日元/公斤(US$ 7.92–12.96/公斤),均价为 1,480 日元/公斤(US$ 9.87/公斤)。
在其他水产品类别中,鲜大眼金枪鱼(Thunnus obesus)成交量为 561 公斤,交易价格在 2,160 至 2,376 日元/公斤(US$ 14.40–15.84/公斤)之间。鲜南方蓝鳍金枪鱼(Thunnus maccoyii)成交量为 14,482 公斤,价格区间为 2,160–7,884 日元/公斤(US$ 14.40–52.56/公斤)。这些数据表明,市场并未形成统一的“金枪鱼”价格,而是根据鱼种、产地、规格、形态及销售渠道形成多种价格梯次。
当将 北海道 鲜品与进口冻品进行对比时,这种市场细分尤为明显。国产鲜品受益于高品质、可追溯性、有限的供应量以及寿司和刺身高端餐饮的强劲需求。相比之下,冻品主要在价格、供应连续性以及加工、餐饮服务和零售分销的适用性方面展开竞争。
交易量也改变了对市场的解读。尽管每日报告中通用冻金枪鱼的销售量为 15 吨,但仅冻大眼金枪鱼一项就超过了 38 吨。这体现了对统计类别进行细分的重要性:如果将“冻金枪鱼”合并计算而不区分具体鱼种,可能会掩盖大眼金枪鱼、黄鳍金枪鱼、南方蓝鳍金枪鱼及其他形态之间的关键差异。
对于进口商而言,最重要的信息在于冻品市场继续承受下行压力,而国产鲜品则保持着相当高的溢价水平。这种价差并不一定意味着水产消费整体出现等幅下滑,而可能反映了渠道之间的结构性重组:高品质鲜品流向高端寿司、刺身及精品餐饮,而冻品则供应超市连锁、切片加工厂、预制寿司运营商及批发商。
丰洲 的报告并未指出冻品价格下跌的具体原因,也未将其直接归因于库存、进口量、汇率或终端需求。因此,该信号应被视为市场的单日即时状况,而非确定的结构性趋势。要确认市场的长期走向,需要观察连续多个交易日的数据,并与 三崎、大阪 及其他地方区域市场的拍卖结果进行对比。
三崎鱼类 公布的数据显示,8 月 4 日 共有 212 尾 大条大眼金枪鱼和 10 尾 中条大眼金枪鱼参与拍卖。然而,由于公开页面未提供明细成交价格,因此无法与 丰洲 市场进行直接的横向对比。
此外,丰洲 公布的数据为批发价格,而非进口价格或企业间的长期合同价。终端餐饮和零售价格还可能包含运输、冷藏、分切、配送、损耗及商业利润等成本。
从产业角度来看,鲜品与冻品之间的价差可能会促使经营者重新评估其采购组合。鲜品在高端领域提供了较高的利润空间,但伴随着更高的物流和供应风险;冻品则便于计划安排和库存管理,但更容易受到价格竞争和库存积压的影响。
8 月 4 日 的交易释放了两个同步信号:一方面,国产鲜金枪鱼在 丰洲 保持着显著的溢价;另一方面,冻金枪鱼虽然占据更大的交易份额,但价格处于低位且走势偏弱。这一价差的发展动态在今年日本夏季的剩余时间里,将持续成为进口商、批发商、加工商及寿司连锁企业关注的重点。
[email protected]
www.seafood.media
|

 Print